Immobilier de montagne : ce que révèlent vraiment les acheteurs chinois, britanniques et du Golfe sur des prix en hausse de 33%
Annecy, +33% en cinq ans. Courchevel, +42,2%. Méribel, +34,4%. Chamonix, +31,3%. Les chiffres publiés par l’Observatoire de PAP début 2025 dessinent une courbe qui n’a plus grand-chose à voir avec le marché immobilier du reste du pays. Derrière ces records, une question revient sans cesse dans les mairies de vallée : qui achète, et pour qui reste-t-il encore quelque chose à acheter ? La réponse est plus trouble qu’un simple classement de nationalités, et elle en dit long sur ce que la montagne française est en train de devenir.
Un marché qui s’envole, mais pas pour tout le monde
Le constat chiffré, d’abord. Selon l’Observatoire des stations de l’agence PAP, publié en janvier 2025, cinq stations dépassaient déjà les 9 500 euros du mètre carré : Val-d’Isère à 12 598 €/m² (+16% en cinq ans), Courchevel à 12 040 €/m² (+42,2%), Méribel à 10 484 €/m² (+34,4%), Megève à 10 187 €/m² (+29,3%) et Chamonix-Mont-Blanc à 9 669 €/m² (+31,3%). À Annecy, ville-porte des Alpes du Nord de plus en plus prisée par une clientèle qui ne trouve plus de bien disponible en station, les prix ont grimpé de 33% sur la même période. Sur le seul segment du luxe, le cabinet Savills a mesuré une progression supplémentaire de 8% en 2025, avec un panier moyen désormais fixé à 1,6 million d’euros. Entre mars et septembre 2025, les prix en station ont encore progressé de 3,5%, contre 2,2% pour le marché immobilier national, selon les données croisées par plusieurs courtiers.
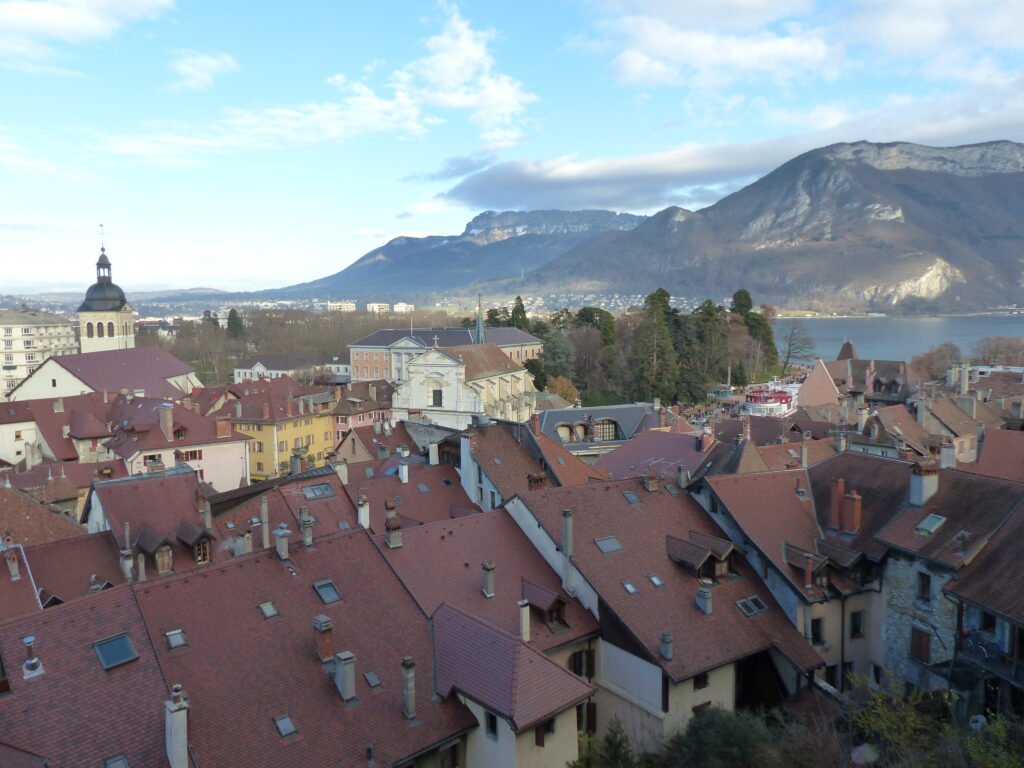
Ces moyennes masquent des écarts vertigineux. Un studio de 25 m² peut se négocier à plus de 300 000 euros au pied des pistes de Courchevel 1850, tandis qu’un appartement comparable se trouve pour un dixième de ce prix dans une station de moyenne montagne moins courue. Le marché de la montagne française n’est plus un marché, ce sont désormais plusieurs marchés qui ne communiquent presque plus entre eux : celui, mondialisé, d’une poignée de stations « trophées », et celui, beaucoup plus terne, du reste du massif.
Qui achète vraiment la montagne française ?
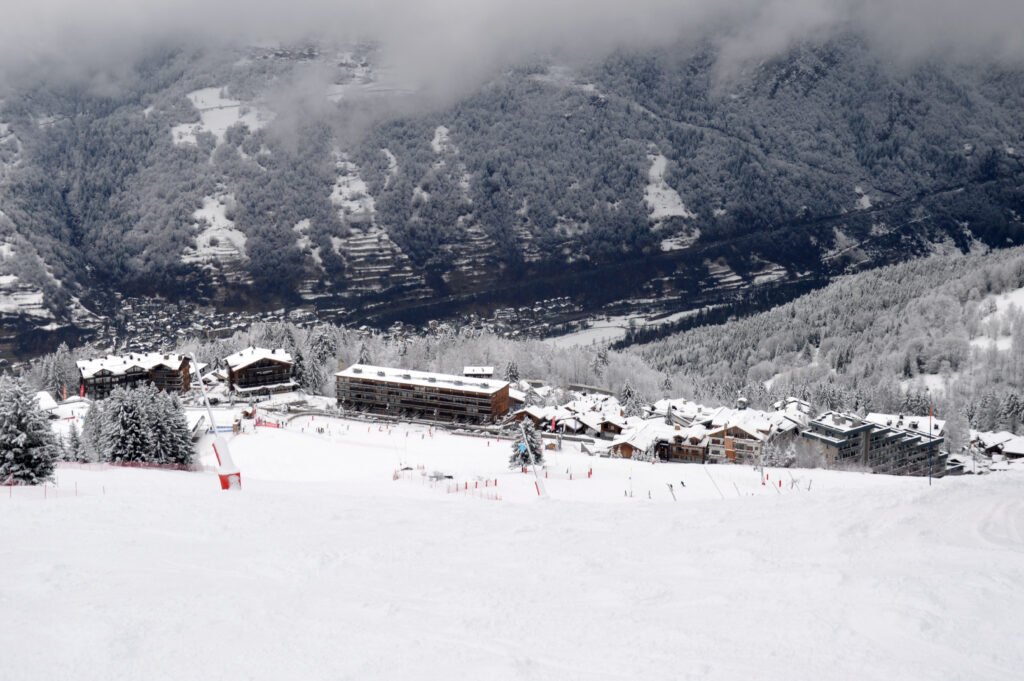
À Courchevel et à Méribel, le vide laissé par le départ de la clientèle russe après 2022 a été comblé par une combinaison de profils bien identifiés : Moyen-Orient, Brésil, Grande-Bretagne et Belgique, selon les agences spécialisées du secteur. Megève, de son côté, reste dominée par une clientèle française et suisse, avec une montée en puissance des acheteurs belges, scandinaves et, plus récemment, originaires des pays du Golfe. La station a enregistré plus de soixante ventes au-dessus de 3 millions d’euros en 2024, un niveau nettement supérieur à celui des années précédentes.
Les données les plus précises et les plus vérifiables viennent, sans surprise, d’une seule nationalité étrangère : la britannique. Une étude de l’Insee sur le massif de Savoie Mont Blanc, l’une des rares à croiser fiscalité et cadastre, chiffre à environ 10 000 le nombre de résidences secondaires détenues par des ressortissants britanniques dans le massif, de très loin le premier contingent étranger. Plus largement, 15% des propriétaires de résidences secondaires en Savoie Mont Blanc résident à l’étranger, contre 10% à l’échelle de l’ensemble de la région Auvergne-Rhône-Alpes. Les Britanniques, en clair, ne sont pas un épiphénomène anecdotique glissé dans un titre racoleur : ils forment le socle statistique le plus solide de l’acheteur étranger en montagne française, loin devant toute autre nationalité identifiable.
Le mystère chinois et du Golfe, une réalité plus opaque qu’il n’y paraît
C’est là que l’enquête bute sur un vrai problème méthodologique, qu’il serait malhonnête de gommer. Contrairement au marché suisse, où les acheteurs chinois et du Golfe sont clairement identifiés par plusieurs études de marché portant sur le Valais et les Grisons, aucune donnée publique équivalente ne permet aujourd’hui de chiffrer précisément le poids des acheteurs chinois dans les Alpes françaises. Les témoignages d’agences immobilières de luxe mentionnent une clientèle du Golfe croissante à Megève et Courchevel, mais rarement une clientèle chinoise significative à l’achat, davantage présente côté suisse et côté hôtelier que côté résidentiel français.
Cette opacité n’est pas un hasard. Une part croissante des transactions de haut de gamme se fait via des sociétés civiles immobilières (SCI) ou des structures offshore, dont le bénéficiaire final n’apparaît pas dans les statistiques notariales classiques. Le registre des bénéficiaires effectifs, censé lever ce voile depuis une directive européenne transposée en droit français, reste peu consulté par les chercheurs et n’est pas croisé systématiquement avec les données de l’Insee ou des notaires. Résultat : le débat public sur « qui achète la montagne » repose largement sur des impressions d’agents immobiliers locaux, aussi bien informés soient-ils, plutôt que sur une statistique publique consolidée. C’est un angle mort que ni la Direction générale des finances publiques ni les collectivités de montagne n’ont, à ce jour, comblé.
Le vrai coût pour les habitants
Pendant que la nationalité exacte des acheteurs fait débat, un fait, lui, est parfaitement documenté : la part écrasante que prennent les résidences secondaires dans le parc de logements de montagne. Toujours selon l’Insee, 73% des résidences secondaires du massif de Savoie Mont Blanc se situent dans des communes situées au-dessus de 1 200 mètres d’altitude, contre seulement 14% des résidences principales. Quinze communes, toutes dotées d’un grand domaine skiable, concentrent 40% de l’ensemble des résidences secondaires du massif. À Chamonix-Mont-Blanc, elles représentent plus de 70% du parc de logements. Dans l’ensemble des zones de montagne françaises, une étude plus large de l’institut établit qu’une résidence sur deux est désormais une résidence secondaire.
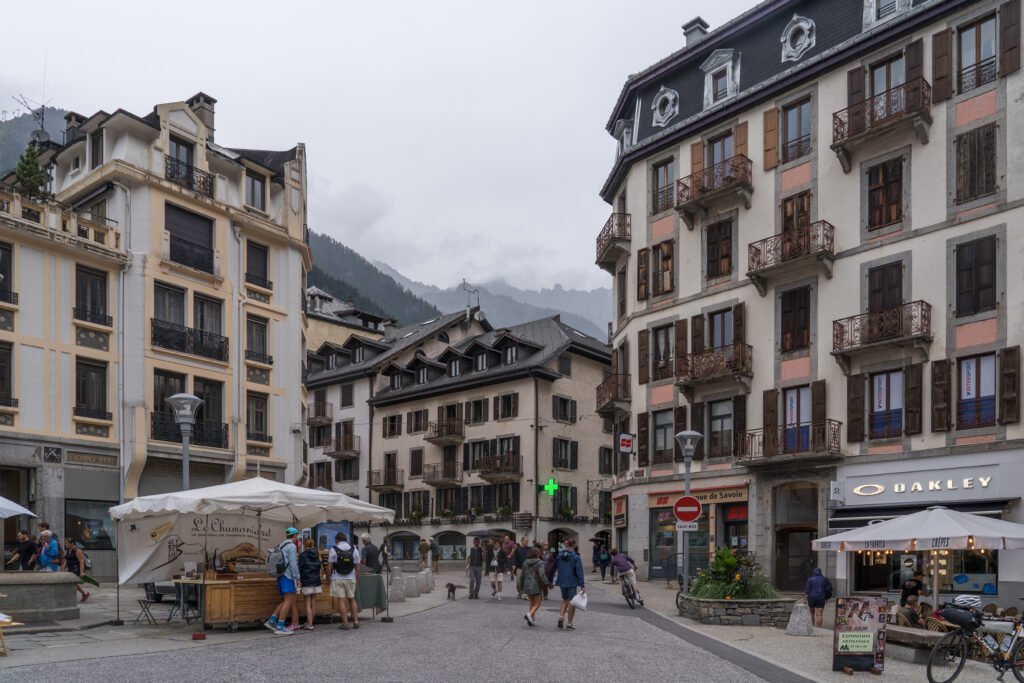
Le profil type du propriétaire de résidence secondaire en Savoie Mont Blanc, tel que le dessine l’Insee, est révélateur : 64 ans en moyenne, un couple de plus de 60 ans sans enfant à charge dans 40% des cas, un revenu médian annuel de 36 500 euros contre 25 500 euros pour la population résidente du même âge, et neuf fois sur dix déjà propriétaire de sa résidence principale ailleurs. Cette réalité statistique pèse directement sur la vie quotidienne des travailleurs saisonniers et des familles qui cherchent à se loger à l’année, une tension déjà documentée dans notre enquête sur la crise du logement des saisonniers et qui trouve, dans ces chiffres de prix, une explication mécanique simple : quand un même mètre carré est disputé par un acheteur au budget de vacances et par un habitant au budget de salaire, le second finit presque toujours par perdre.
Taxer plutôt que réguler : une réponse politique à côté du sujet ?
Face à cette pression, l’État a choisi l’arme fiscale plutôt que l’arme réglementaire. Le décret n°2023-822 du 25 août 2023 a fait passer de 1 100 à environ 3 690 le nombre de communes autorisées à voter une surtaxe d’habitation sur les résidences secondaires, avec un taux modulable de 5% à 60%. Le nombre de communes appliquant le taux plafond de 60% a bondi, passant de 120 en 2023 à 539 en 2024 puis 657 en 2025. Au niveau national, le produit de cette taxe a progressé de 7,1% en 2025. La loi de finances pour 2026 est venue nuancer le dispositif en exonérant les propriétaires de gîtes ruraux et en généralisant certaines exonérations facultatives pour les meublés de tourisme, une inflexion qui traduit bien la difficulté de l’exercice : comment taxer les résidences dormantes sans pénaliser au passage l’offre locative touristique dont vivent aussi les stations.
Le problème de fond, souligné à plusieurs reprises par des élus de montagne, est que cette surtaxe reste indolore pour l’écrasante majorité des acheteurs visés par le titre de cet article. Une surtaxe de 60% sur une taxe d’habitation de quelques centaines d’euros représente une somme dérisoire au regard d’un investissement de plusieurs millions d’euros et d’une plus-value de plus de 30% en cinq ans. Elle finance utilement les budgets communaux, mais elle ne change en rien le calcul économique qui pousse un acheteur fortuné, français ou étranger, à préférer la montagne alpine à peu près à n’importe quel autre placement. Le débat, plus profond et plus politique, sur le partage d’une ressource rare entre usages concurrents, se pose ici avec la même acuité pour le foncier que pour l’eau.
Ce que fait la Suisse voisine, et que la France n’a jamais tenté
Un point de comparaison existe, à quelques kilomètres de nos massifs, et il est rarement évoqué dans le débat français. Le 11 mars 2012, les électeurs suisses ont adopté par référendum l’initiative dite « Lex Weber », qui interdit la construction de nouvelles résidences secondaires dans toute commune où elles dépassent déjà 20% du parc de logements, une situation qui concerne la quasi-totalité des communes alpines suisses. La loi d’application est entrée en vigueur le 1er janvier 2016, après plusieurs années de bataille juridique et de tentatives de contournement par des montages immobiliers, et elle reste jugée trop rigide par une partie du secteur touristique valaisan. Mais elle a le mérite d’exister : c’est un outil de régulation directe de l’usage du foncier, pas seulement un ajustement de sa fiscalité. Aucun équivalent n’a jamais été sérieusement débattu au Parlement français pour les zones de montagne, alors même que les taux de résidences secondaires y dépassent largement, dans plusieurs communes de Savoie et de Haute-Savoie, le seuil suisse de 20%.
Cette différence d’approche n’est pas neutre. Elle reflète deux philosophies : d’un côté, un pays qui a choisi de limiter structurellement la part de logements soustraits à l’usage permanent, quitte à freiner un secteur économique florissant ; de l’autre, un pays qui préfère laisser jouer le marché et en capter une part croissante par l’impôt, sans jamais remettre en cause le principe même d’une offre foncière ouverte à la demande la plus solvable, où qu’elle se trouve dans le monde.
Une montagne à deux vitesses, et un choix qui reste à faire
Ce que révèlent, au fond, les acheteurs chinois, britanniques et du Golfe, ce n’est pas tant une invasion étrangère qu’un système où l’offre foncière en altitude est structurellement limitée par le relief et les zones protégées, tandis que la demande, elle, est mondiale et quasiment illimitée pour une poignée de destinations devenues des marques de luxe internationales. Dans ce contexte, la nationalité de l’acheteur importe finalement moins que le rapport de force qu’il incarne : celui d’un pouvoir d’achat sans commune mesure avec les revenus des vallées où il vient investir.
Reste à savoir si les collectivités de montagne accepteront un jour d’aller au-delà de l’ajustement fiscal, vers des outils plus contraignants comme le zonage différencié ou l’encadrement direct des changements d’usage, déjà expérimentés dans certaines grandes villes touristiques mais encore marginaux en montagne. Sans cela, la statistique de 2031 ressemblera vraisemblablement beaucoup à celle de 2026, avec un chiffre d’affaires en plus.
Sources et Références
- PAP, Observatoire des stations de montagne, janvier 2025
- Insee Analyses Auvergne-Rhône-Alpes n°111, « Savoie Mont Blanc : les résidences secondaires, un enjeu économique important »
- Insee Analyses Provence-Alpes-Côte d’Azur n°91, « Qui détient les résidences secondaires ? Six profils territoriaux »
- Savills, étude sur le marché immobilier de luxe alpin, 2025
- Légifrance, décret n°2023-822 du 25 août 2023 relatif à la taxe d’habitation sur les résidences secondaires
- Loi de finances pour 2026, dispositions relatives aux exonérations de taxe d’habitation sur les meublés de tourisme