Compagnie des Alpes : pourquoi ses résultats annuels inquiètent jusqu’à ses propres actionnaires publics
Un chiffre d’affaires record, un bénéfice net en hausse de 15,8%, un titre qui grimpe en Bourse : sur le papier, l’exercice 2024-2025 de la Compagnie des Alpes ressemble à une success story. Mais derrière les superlatifs des communiqués financiers, une partie de ses propres actionnaires publics, ceux qui l’ont créée pour aménager la montagne française, s’interrogent sur ce que ce succès finance réellement. Entre un endettement qui reste sous surveillance, une diversification tous azimuts vers les parcs d’attractions allemands et une pluie d’investissements dont une part de plus en plus réduite va aux stations de ski, l’exercice de com’ cache un débat plus vieux que l’entreprise elle-même : à quoi sert un opérateur à capitaux publics quand son cœur de métier n’est plus rentable seul ?
Des chiffres qui donnent le vertige, et pas seulement de plaisir
Les chiffres publiés début décembre 2025 sont sans appel. Le chiffre d’affaires consolidé de la Compagnie des Alpes (CDA) atteint 1,397 milliard d’euros sur l’exercice 2024-2025, en progression de 12,8% sur un an. L’excédent brut opérationnel grimpe de 16,7%, à 409,4 millions d’euros, et le résultat opérationnel bondit de 21,9%, à 192,8 millions. Le bénéfice net part du groupe s’établit à 107,1 millions d’euros, en hausse de 15,8%. La Caisse des Dépôts, actionnaire de référence du groupe, a salué des résultats « aux sommets » dans sa propre communication.
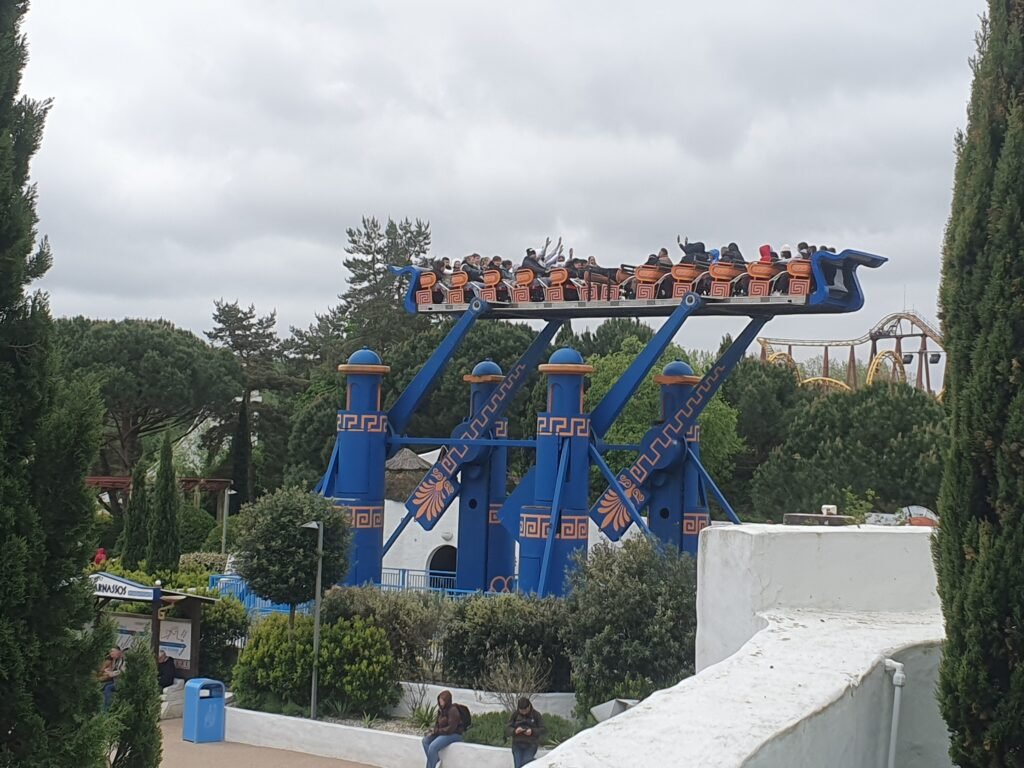
Mais ce que ce satisfecit ne dit pas, c’est d’où vient réellement la croissance. Le moteur, ce ne sont plus seulement les remontées mécaniques des Alpes. Le détail par branche, publié dans les mêmes communiqués, montre un basculement : la division « Domaines skiables et activités outdoor » a progressé de 7,5%, à 594,2 millions d’euros, tirée par la fréquentation et la baisse de certains coûts d’exploitation, tandis que la division « Parcs de loisirs » a bondi de 18,9%, à 678 millions d’euros. Pour la première fois de son histoire, la branche loisirs pèse donc plus lourd dans les comptes du groupe que la montagne elle-même. Le moteur de cette progression, c’est Parc Astérix, mais aussi une stratégie d’internationalisation qui a vu le groupe transformer le parc allemand Belantis, près de Leipzig, en franchise Astérix. La branche loisirs, dont le centre de gravité opérationnel est désormais en Île-de-France et en Allemagne, tire ainsi une part croissante des bénéfices d’un groupe historiquement pensé comme un outil d’aménagement du territoire alpin.
Une dette qui grimpe au même rythme que les investissements
Le groupe communique volontiers sur ses recettes et beaucoup moins sur son passif. L’endettement net, hors dettes de loyers au sens de la norme IFRS 16, s’élevait à 824 millions d’euros au 30 septembre 2025, avant de refluer à 691 millions au 31 mars 2026 selon les résultats semestriels. Le levier financier, c’est-à-dire le rapport entre la dette nette et l’excédent brut d’exploitation, ressortait à 2,3 fois fin septembre 2025, un niveau stable par rapport à l’exercice précédent mais qui reste dans le haut de la fourchette cible que le groupe s’est lui-même fixée, entre 2 et 3 fois.
Cette fourchette n’est pas anodine. Elle correspond à un rythme d’investissement industriel net qui doit approcher 20% du chiffre d’affaires en 2026-2027, avant de redescendre autour de 16% à partir de 2028-2029, une fois achevé le cycle d’investissement engagé notamment sur Parc Astérix, où 250 millions d’euros sont programmés d’ici 2030, ainsi que sur le parc Belantis et sur Futuroscope. Autrement dit : la Compagnie des Alpes s’endette aujourd’hui pour construire des montagnes russes et des hôtels à thème, pas pour financer prioritairement l’adaptation des stations de ski au recul de l’enneigement. Le groupe a par ailleurs obtenu deux nouvelles délégations de service public de 25 ans chacune, à Pralognan-la-Vanoise et à La Plagne, preuve que l’ancrage montagnard n’a pas disparu, mais il pèse de moins en moins lourd dans l’allocation du capital.
Un actionnaire public minoritaire dans ses propres arbitrages
C’est là que le bât blesse pour une partie de l’actionnariat historique. La Caisse des Dépôts et Consignations détient 42,67% du capital de la Compagnie des Alpes, loin d’une majorité de contrôle. Autour d’elle gravitent des partenaires régionaux, le Crédit Agricole des Savoie avec environ 7%, l’ANAT (Société Alpes du Nord Aménagement Touristique) avec environ 6%, la Banque Populaire Auvergne-Rhône-Alpes avec environ 5% et la Caisse d’Épargne Auvergne Rhône-Alpes avec environ 3%. Ensemble, ces actionnaires « de montagne » pèsent lourd sur le papier, près des deux tiers du capital selon les données publiées par le groupe, mais aucun d’eux n’a le pouvoir de réorienter seul une stratégie de groupe cotée en Bourse, avec des obligations de rentabilité envers l’ensemble de ses actionnaires. Le solde se répartit entre des institutionnels français (environ 10%), des institutionnels étrangers (environ 10%) et des actionnaires individuels (environ 15%), autant de porteurs de titres pour qui la Compagnie des Alpes reste avant tout une valeur de rendement parmi d’autres, sans attache particulière avec Tignes, La Plagne ou Serre Chevalier.
Cette tension n’est pas nouvelle. Dès décembre 2021, le sénateur de Savoie Cédric Vial interpellait le gouvernement sur la stratégie du groupe, alors que la Caisse des Dépôts en détenait encore environ 39%. Il s’inquiétait de voir la Compagnie des Alpes racheter des écoles de ski ou affréter des trains privés pour des offres tout compris, des activités qui, selon lui, s’éloignaient du mandat originel de développement des territoires de montagne et risquaient de fragiliser les professionnels locaux déjà installés. Dans sa réponse publiée en janvier 2022, le ministre délégué Jean-Baptiste Lemoyne avait défendu un équilibre entre les acteurs de la chaîne de valeur touristique, invoquant la nécessité de préserver « la solidarité de montagne » sans empêcher chaque opérateur de se développer. Quatre ans plus tard, avec un capital encore plus dilué et une diversification qui s’étend désormais jusqu’en Allemagne, la question reste ouverte, et elle irrigue une partie du débat plus large sur ce que les skieurs paient réellement quand ils achètent un forfait.
Cette dilution progressive n’est pas un accident de parcours, elle est le résultat d’un choix politique assumé depuis plus de vingt ans. En 2004, la Commission des participations et des transferts avait déjà validé le transfert d’une partie du capital de la Compagnie des Alpes vers le secteur privé, la Caisse des Dépôts passant alors d’un contrôle quasi total à une position d’actionnaire de référence. Plus récemment, alors que des rumeurs circulaient sur une possible entrée d’investisseurs chinois au capital, le président de la République avait dû s’engager publiquement à ce que la Caisse des Dépôts « ne cède pas une seule action » de sa participation, tout en admettant que d’autres actionnaires, y compris étrangers, pourraient continuer à entrer au tour de table tant que le contrôle restait assuré. Cette double promesse, garder la main sans détenir la majorité, résume assez bien l’équilibre précaire sur lequel repose aujourd’hui tout le modèle.
Ce que la Cour des Comptes reprochait déjà au modèle
Cette question de l’allocation des investissements prend un relief particulier à la lumière du rapport que la Cour des comptes a publié le 6 février 2024, intitulé « Les stations de montagne face au changement climatique ». La juridiction financière y pointait un modèle économique du ski qui « s’essouffle » et dénonçait un recours croissant à la neige de culture, une technologie gourmande en énergie et en eau qui perturbe le cycle hydrologique local, sans pour autant garantir la survie des stations les plus basses en altitude. Deux ans après ce rapport, largement documenté dans notre enquête sur les usages de l’eau en montagne, force est de constater que les opérateurs privés cotés, dont la Compagnie des Alpes est le plus emblématique, continuent d’investir massivement dans l’enneigement artificiel de leurs domaines historiques tout en réorientant l’essentiel de leur capacité d’endettement vers des activités hors montagne.
Le paradoxe est frappant : un même État actionnaire, via la Caisse des Dépôts, finance indirectement une entreprise dont la stratégie de diversification est justement ce qui lui permet de dégager les résultats qui rassurent les marchés, pendant qu’une autre institution publique, la Cour des comptes, alerte sur l’impasse à moyen terme du modèle historique que cette même entreprise gère sur le terrain. Les deux logiques ne sont pas contradictoires en apparence, un groupe diversifié encaisse mieux les mauvaises saisons de neige, mais elles posent une question simple que peu d’élus de montagne osent formuler publiquement : la martingale actionnariale profite-t-elle encore aux vallées qui ont permis à la Compagnie des Alpes de naître ?
Qui doit financer l’avenir de la montagne ?
Personne, à ce stade, ne réclame ouvertement le retrait de la Caisse des Dépôts du capital de la Compagnie des Alpes. Les élus savoyards eux-mêmes rappellent volontiers l’ancrage historique du groupe et sa capacité à porter des investissements que des petites régies communales ne pourraient pas assumer seules. Mais l’écart croissant entre le discours institutionnel, un actionnaire public qui se présente comme garant du développement des territoires alpins, et la réalité des flux de capitaux, de plus en plus orientés vers des activités hors montagne et hors de France, dessine une ligne de fracture qui ne se refermera pas d’elle-même. Elle rejoint, sous un autre angle, les interrogations soulevées par le coût réel de l’entretien des pistes : qui doit payer, et qui décide, quand l’adaptation climatique et la rentabilité actionnariale tirent dans des directions différentes ?
La prochaine échéance à surveiller sera la présentation des résultats de l’exercice 2025-2026 complet, attendue fin 2026, et la manière dont le groupe y justifiera la trajectoire de son levier financier face à des marchés financiers qui, eux, ne raisonnent jamais en cycles de neige mais en cycles de rendement. D’ici là, la montagne continuera de fournir une part significative des bénéfices d’un groupe dont le centre de gravité stratégique, lui, se dessine de plus en plus loin d’elle.
Reste une dernière question, rarement posée frontalement dans les débats publics des vallées savoyardes : si la branche loisirs devient structurellement plus rentable que la branche montagne, combien de temps un groupe coté continuera-t-il d’accepter le rendement plus faible et plus aléatoire des remontées mécaniques, sinon parce qu’un actionnaire public y tient encore et que deux nouvelles délégations de service public, à Pralognan-la-Vanoise et à La Plagne, viennent d’être signées pour vingt-cinq ans ? Ces engagements contractuels de long terme sont, pour l’instant, le meilleur rempart des collectivités de montagne face à une logique actionnariale qui, livrée à elle-même, n’aurait sans doute pas les mêmes priorités. Encore faut-il que les élus locaux qui les négocient aient les moyens de peser face à un groupe dont ils ne détiennent, au mieux, qu’une fraction du capital.
Sources et Références
- Caisse des Dépôts, « Compagnie des Alpes : des résultats 2024-2025 au(x) sommet(s) ! », communiqué, décembre 2025
- Compagnie des Alpes, « Résultats annuels 2024-2025, objectifs et perspectives », news.compagniedesalpes.com
- Compagnie des Alpes, « Résultats du 1er semestre 2025-2026 », news.compagniedesalpes.com
- Cour des comptes, « Les stations de montagne face au changement climatique », rapport public, 6 février 2024
- Sénat, question écrite n°21121963S du sénateur Cédric Vial et réponse du ministère, décembre 2021 / janvier 2022
- Document d’enregistrement universel 2025 de la Compagnie des Alpes